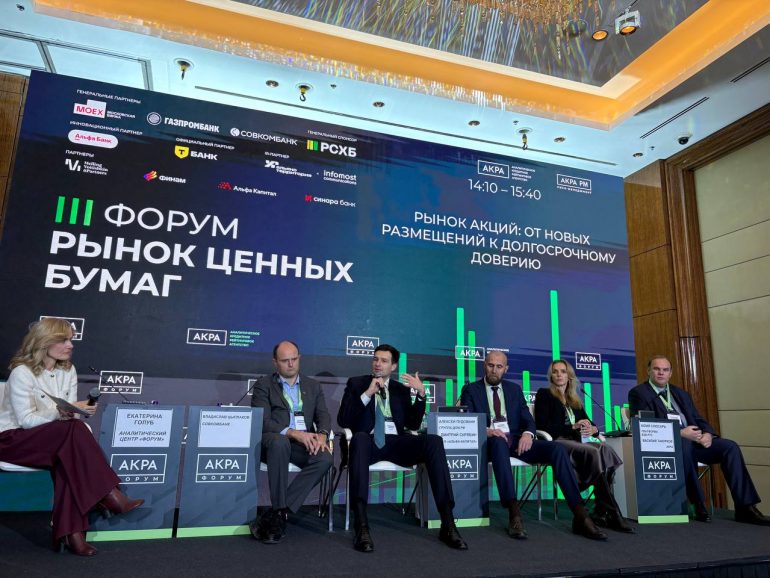
Российский рынок ценных бумаг нуждается в новых эмитентах и инвесторах, но для его развития необходимо также повысить доверие к публичным компаниям и упростить привлечение капитала. На III Форуме АКРА «Рынок ценных бумаг» представители власти, регулятора, биржи и бизнеса обсудили защиту частных инвесторов, новые требования к корпоративному управлению, перспективы IPO и развитие долгового рынка.
Защита инвесторов и поддержка эмитентов
Одним из условий развития рынка ценных бумаг остается доверие частных инвесторов. Для его укрепления необходимо совершенствовать законодательство и повышать прозрачность операций, считает председатель Совета Ассоциации банков России и председатель комитета Госдумы по финансовому рынку Анатолий Аксаков. На III Форуме АКРА он заявил о необходимости ускорить принятие поправок к законодательству об инсайдерской информации.
По словам депутата, законопроект уже подготовлен, однако его обсуждение затянулось. Он рассчитывает, что до конца года документ удастся согласовать для внесения в Госдуму.
Еще одна мера поддержки рынка — распространение механизмов субсидирования на привлечение капитала через ценные бумаги. Аксаков предлагает пересмотреть подход к льготам, которые в настоящий момент компании преимущественно получают по целевым программам банков и институтов развития.
«Это касается не только акций, но и облигаций. В любом случае, это подстегнет интерес к рынку ценных бумаг», — отметил он.
При этом депутат считает необходимым активнее работать с потенциальными эмитентами. По его словам, один из ключевых предприятий для выхода на финансовый рынок они называют высокую стоимость привлечения средств.
Рекомендации станут обязательными
Банк России также работает над изменением требований к корпоративному управлению и раскрытию информации для повышения прозрачности рынка. Часть рекомендаций для публичных компаний может перейти в разряд обязательных норм. Об этом рассказала директор департамента стратегического развития финансового рынка ЦБ Екатерина Лозгачева.
«Основной набор мер, над которым мы работаем и продолжим эту работу, — это корпоративное управление, прозрачность деятельности компаний для инвесторов. И здесь многие меры будут уже переходить из разряда рекомендательных в обязательные», — отметила она.
В частности, регулятор планирует установить требования к компаниям о разъяснении отклонений от дивидендной политики. Новые требования могут затронуть и эмитентов из котировальных списков. Планируется установить минимальную долю акций в свободном обращении (free-float), обязанность компаний по соблюдению отдельных положений Кодекса корпоративного управления. Кроме того, ЦБ намерен повысить информативность материалов к общим собраниям акционеров и расширить возможности присутствия на них лиц, не имеющих права голоса.
Конкретные параметры регулирования пока калибруются и должны обсуждаться с рынком. По оценке Лозгачевой, нормативный акт может быть принят в ближайшие кварталы.
Капитализация рынка и новые стимулы для IPO
Текущая капитализация российского фондового рынка составляет порядка 20% ВВП, тогда как целевой показатель к 2030 году установлен на уровне 66% ВВП. Заместитель министра финансов РФ Иван Чебесков отметил, что достижение сложная задача.
«Мы должны подготовить определенный план оперативных действий, обозначить самые острые вопросы, признать существование проблем, и желательно, конечно, найти их решение», — заявил он.
По словам Чебескова, для проработки мер развития рынка планируется создать отдельный штаб с участием представителей торговых площадок. Пока же даже государственные компании, рассматривающие возможность IPO, занимают выжидательную позицию, отметил он.
Среди барьеров для увеличения числа IPO замминистра назвал стоимость сделки и законодательные ограничения. В частности, региональные компании в государственной собственности ограничены в возможности проведения IPO. При этом именно такие эмитенты могут обеспечить заметный рост капитализации рынка.
Долговой рынок сохраняет потенциал роста
Пока рынок акций ищет новые стимулы для привлечения эмитентов, долговой сегмент сохраняет активность. Российский рынок бондов в 2027 году продолжит расти, прогнозирует исполнительный вице-президент, начальник департамента первичных рынков долгового капитала Газпромбанка Алексей Руденко.
Объем размещений в 2026 году, по его данным, уже составил 7,6 трлн рублей. Несмотря на волну дефолтов среди эмитентов высокодоходных облигаций, Руденко оценивает совокупный объем невыполненных обязательств перед инвесторами как низкий. Связано это с тем, что порядка 80% объема заимствований приходится на компании с кредитным рейтингом ААА.
Одним из драйверов сектора эксперт выделяет стремление эмитентов рефинансировать долг, полученный в эпоху высокой ключевой ставки ЦБ. По мере ее снижения, популярность долговых инструментов будет только расти.
Среди других возможных драйверов он также выделил облигации с номиналом, индексируемым на прирост индекса RUONIA. Такой инструмент позволяет эмитенту перенести процентные расходы на более поздний срок.
Мосбиржа предложит компаниям оценить параметры размещения
Упростить предварительную оценку перспектив выхода на долговой рынок должна и новая инфраструктура торговых площадок. В начале декабря Московская биржа планирует запустить сервис, который позволит компаниям предварительно оценить возможные параметры размещения облигаций. Об этом сообщил председатель правления биржи Виктор Жидков.
Для получения оценки компании потребуется загрузить минимальный набор данных, включая ИНН. Биржа дополнит эту информацию и сопоставит финансовые показатели эмитента со сделками компаний, близких к нему по характеристикам, за последние пять лет. На основе анализа сервис предложит ориентир по возможному объему размещения и ставке.
Сервис должен помочь руководителю компании оценить целесообразность выхода на рынок и возможные условия размещения. После этого эмитенту останется выбрать агента и направить заявку. Жидков описал предполагаемый процесс так: «можно было бы просто нажать кнопку, отправить заявку, и все пошло бы по конвейеру».