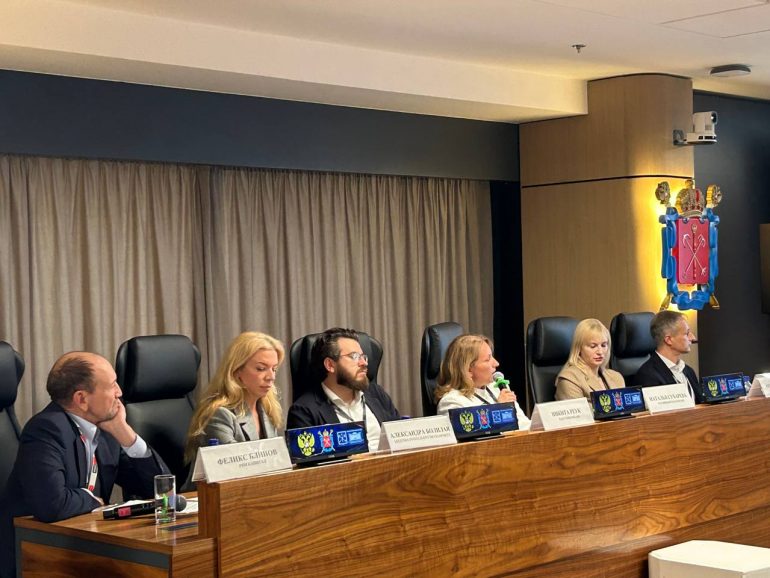
На конференции РГУД «ПРО ДЕВЕЛОПМЕНТ: КАПИТАЛ, ЦИФРА, АКТИВЫ» в сессии «Капитал 2.0» обсудили, где девелоперам брать деньги вне банковских кредитов и эскроу. О рынке облигаций рассказал Никита Реук, директор управления по работе на рынках долгового капитала ПАО «Совкомбанк».
Рынок большой, но под стрессом
«Российский рынок облигаций крайне обширен, и одна из заметных его частей — девелоперы. Строительному сектору нужно много денег», — напомнил Реук. Сектор капиталоемкий, но в условиях высоких ставок риски выросли. При этом публичных дефолтов среди девелоперов за последние 4–5 лет не было. Крупнейшие игроки — ЛСР, «Сэтл», «Легенда» — успешно привлекают средства. Активнее всего размещались до середины лета, затем — затишье из-за геополитики и высоких ставок привлечения долга.
Сколько стоит долг
Облигации категории BBB (большинство крупных региональных девелоперов) торгуются на уровне около 20% годовых. Отдельные имена можно купить под 30–40%. «Доходность не просто так формируется», — предупредил Реук. Ключевой нюанс: покупая облигации девелопера, инвестор приобретает долю в головной компании, а не в конкретном проекте. «Головная компания состоит из спецзастройщиков, на которых привлекается финансирование. И так по цепочке». Чем ниже доходность, тем обычно устойчивее эмитент.
В бумаги заходят и институционалы. После реформы эскроу сегмент стал устойчивее: «Появился третий участник — банк. Он оценивает финмодели, дает поручительство, контролирует стройку и заинтересован в завершении проекта».
Почему доходности растут при снижении ставки
Парадокс: ключевая ставка снижается, а доходности ОФЗ растут. Длинный конец ОФЗ (10 лет) — 16,5%, бенчмарк на 2–3 года — 14,5–15,5%. «Ответ в ожиданиях», — объяснил Реук. В начале года рынок ждал ставку около 10%, но инфляция, удары по инфраструктуре и топливный шок изменили картину. ЦБ не торопится. Интрига — вокруг бюджета: умеренный дефицит даст задел для снижения, большой — потребует жесткой ДКП. Среднесрочный прогноз ЦБ на 2027 год — 10,5–12,5%.
Зеленые облигации
Девелоперы все чаще «озеленяют» выпуски, подтверждая энергоэффективность зданий класса А+. Такие бумаги размещали «Легенда», Setl, «Брусника», «Пионер». Экономическая ценность — не только качественный продукт: ЦБ стимулирует банки, снижая риск-веса по таким облигациям. Это увеличивает доходность на капитал и дает более комфортные условия.
Взгляд эмитента: диверсификация
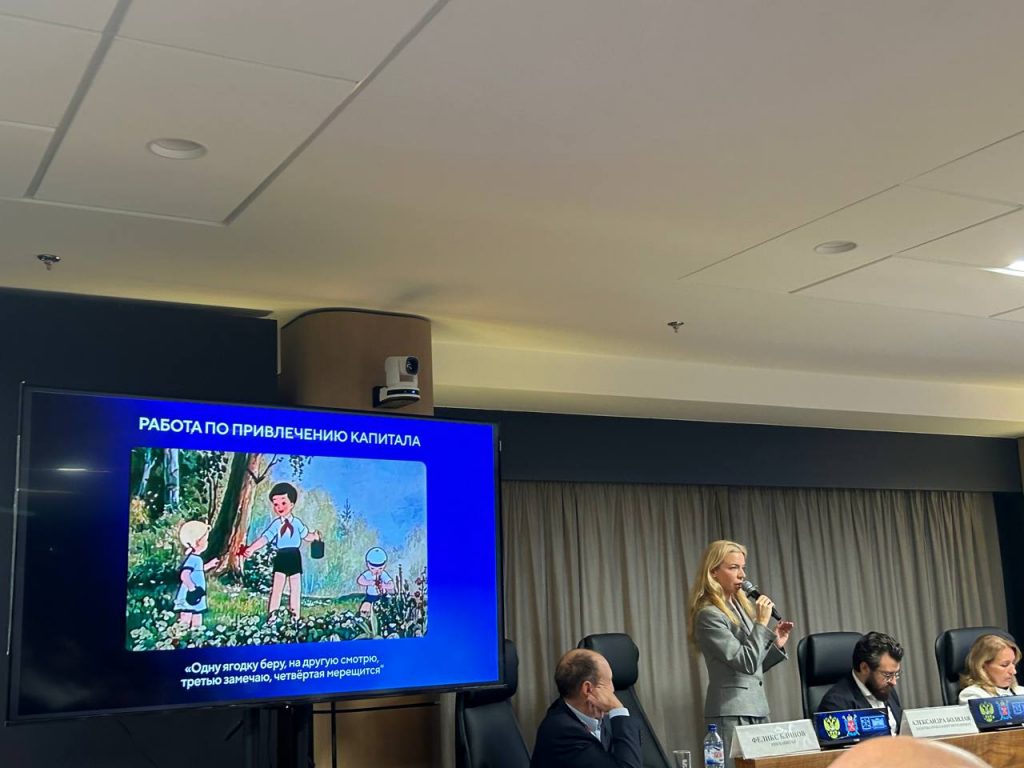
Александра Болилая, директор по инвестициям Legenda Intelligent Development подтвердила: компания работает и с облигациями, и с ЦФА. «Самый правильный ответ — не или-или, а и-и. Одну ягодку берем, вторую смотрим, третью примечаем, четвертую в рот кладем. Это принцип финансового директора девелопмента — диверсификация капитала». Она отметила: если раньше цель была оптимизировать условия, то теперь — просто привлечь капитал. «Ты не можешь быть на 100% уверен, что банк даст деньги. А с частными инвесторами на рынке ЦФА или с облигациями — другой диалог». «Легенда» выпускала ЦФА под конкретных дольщиков за один день, а дисконтные облигации сравнила с проектным финансированием.
ЗПИФ как альтернатива
Феликс Блинов, генеральный директор Инвестиционной группы «РВМ Капитал», президент РГУД, подчеркнул: «Рынок ЗПИФ сложился, он уже зрелый и большой. Это удобный инструмент для привлечения капитала. Фонд не является плательщиком налога на прибыль, налогом облагается только доход пайщика. Это не льгота, а особый налоговый режим, который позволяет эффективнее работать капиталу. Если раньше драйвером развития рынка коллективных инвестиций выступали корпоративные фонды, то сегодня мы прогнозируем рост розничных ЗПИФ опережающими темпами».
Что в итоге
Рынок облигаций девелоперов открыт для сильных игроков. Доходности в 20% для BBB и 30–40% для отдельных эмитентов отражают высокую ставку и риск. Публичных дефолтов нет, а эскроу-реформа добавила в цепочку банк, контролирующий стройку. Главный вывод для девелоперов — диверсифицировать источники привлечения капитала: облигации, ЦФА, ЗПИФ и банковское финансирование должны работать как система. Для инвесторов важно помнить, что высокая доходность не отменяет риска, а покупают они долю в головной компании.
Автор статьи: Е.Еликова